


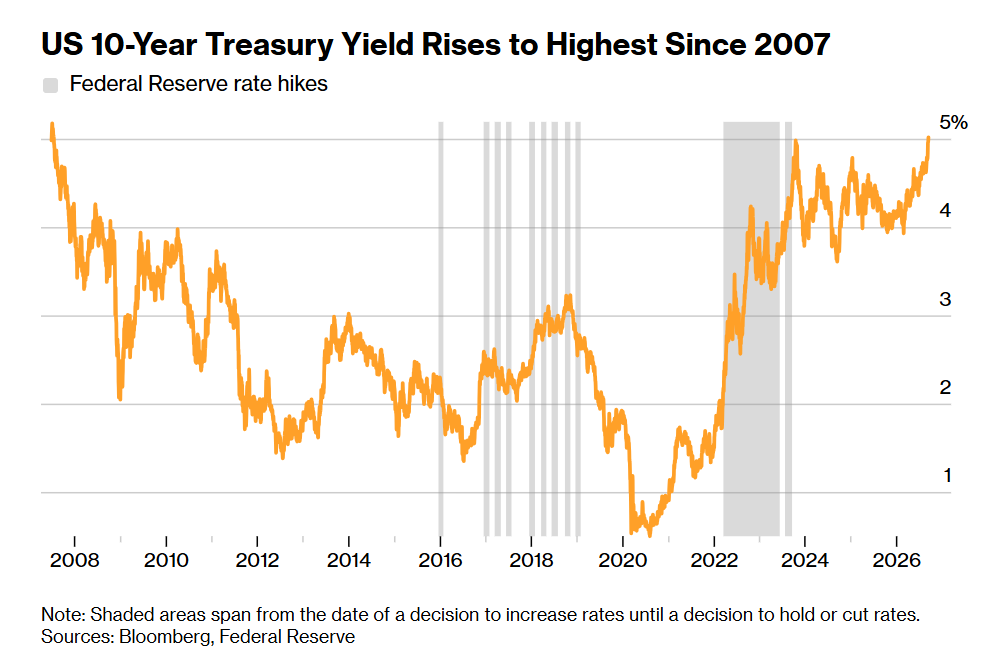
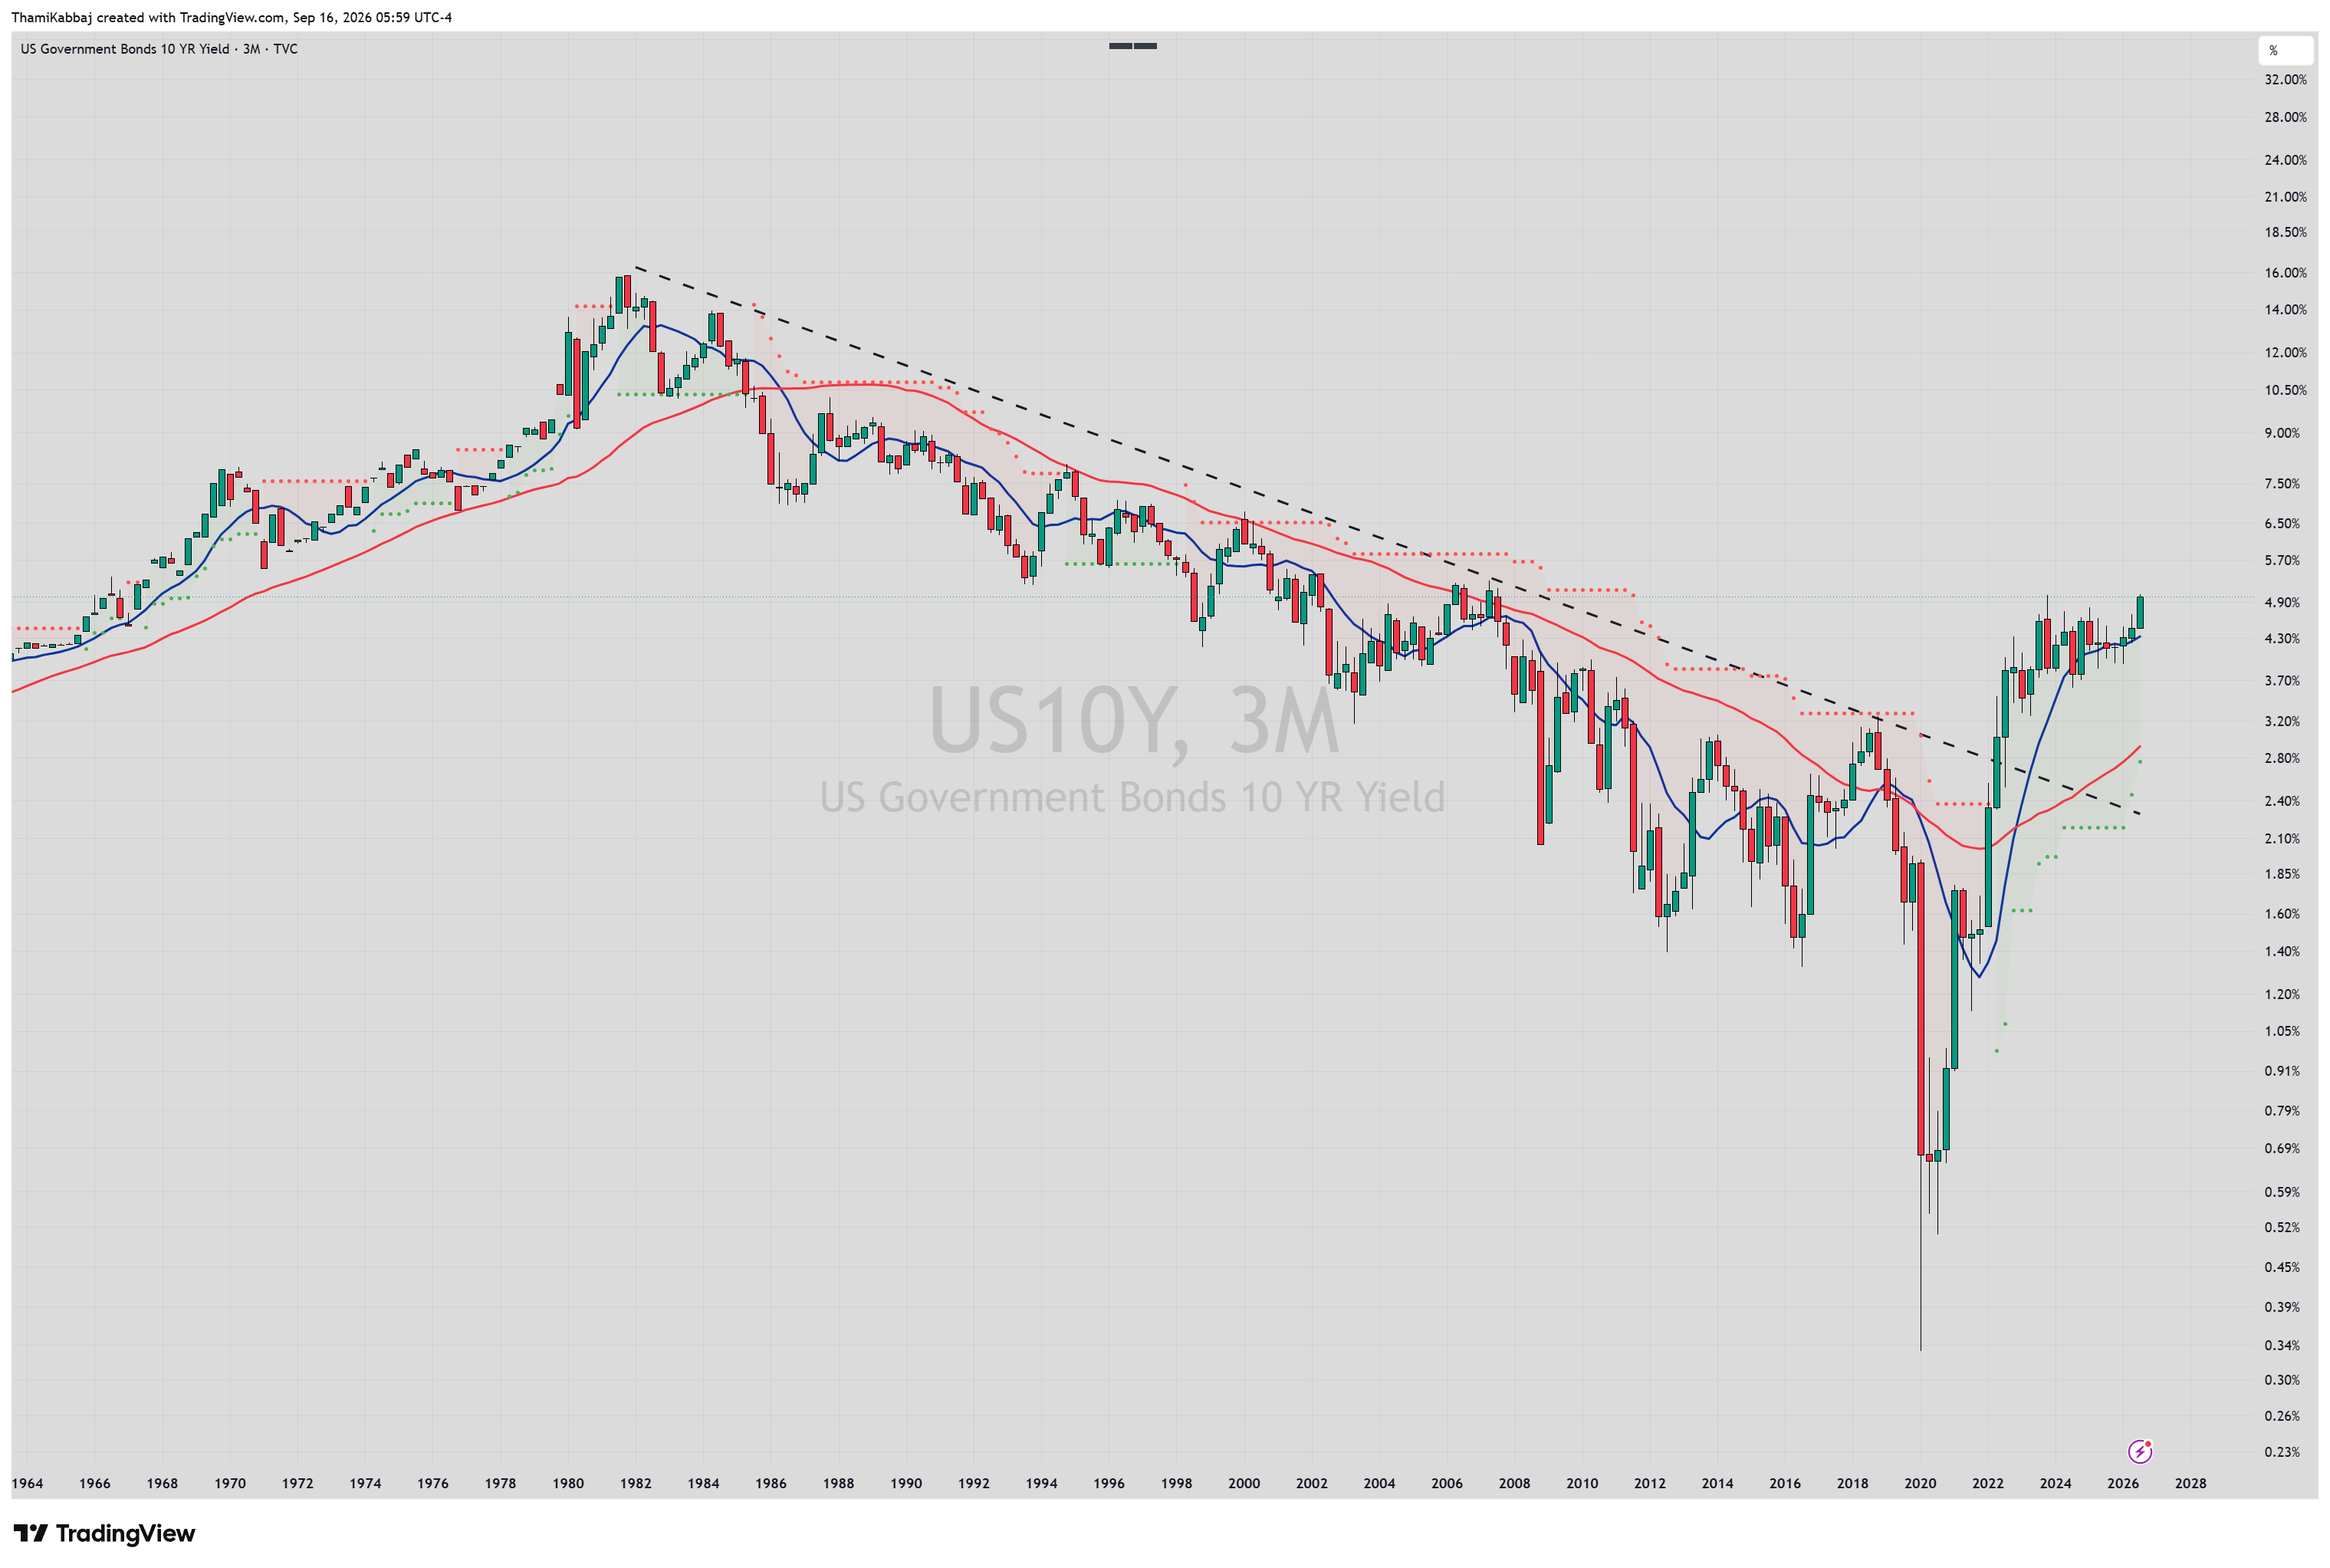
Pendant des décennies, les obligations ont été considérées comme le refuge absolu des investisseurs. Pourtant, un krach silencieux ravage actuellement ces actifs. L'ère des taux d'intérêt en chute libre, entamée en 1987, s'est brutalement achevée. La ligne de tendance baissière a été définitivement cassée, marquant un retournement macroéconomique majeur vers des taux structurellement plus élevés.
La chute d'un dogme : l'illusion du portefeuille 60/40
L'industrie financière a longtemps survendu le modèle 60/40 (actions/obligations) ou le portefeuille des « Quatre Saisons ». L'idée rassurante était que les obligations protégeaient le capital quand la bourse chutait. La réalité a balayé cette théorie. Récemment, ce modèle a subi les pires pertes de son histoire avec une baisse simultanée de la quasi-totalité des classes d'actifs. Des dizaines de milliers de milliards de dollars sont partis en fumée sur le marché obligataire, un désastre dont les médias traditionnels parlent très peu.
Fin 2022, Bloomberg a publié de multiples analyses retentissantes expliquant que le portefeuille 60/40 connaissait sa pire année depuis 1932 (et selon certaines métriques, sa pire année depuis plus d'un siècle). La hausse fulgurante des taux par la Réserve Fédérale pour contrer l'inflation a détruit la valeur des obligations, faisant baisser simultanément les actions et les obligations.
Les moteurs d'une crise durable
La hausse des taux n'est pas un simple accident de parcours. Elle est alimentée par des bouleversements profonds :
- Une inflation tenace : Propulsée notamment par la hausse des coûts de l'énergie et la raréfaction des ressources.
- Un endettement hors de contrôle : Les dettes publiques et privées ont atteint des niveaux records qui deviennent mathématiquement insoutenables.
- Une crise de la demande : Les acheteurs historiques de la dette, comme la Chine ou le Japon, se retirent du marché.
- La fin de l'argent magique : Les banques centrales ont mis un terme aux politiques de liquidités abondantes (Quantitative Easing).
Le risque de contagion à l'économie réelle
Des taux obligataires élevés modifient fondamentalement les règles du jeu. Si l'on peut obtenir un rendement garanti de 5 %, 6 % ou plus, l'incitation à prendre des risques sur le marché des actions s'effondre. Par ailleurs, des taux durablement hauts freinent l'investissement des entreprises, étranglent les consommateurs via le crédit immobilier, et pèsent inévitablement sur la croissance économique globale.
L'urgence d'une stratégie antifragile
Personne ne possède de boule de cristal. Face à l'incertitude — qu'il s'agisse d'un scénario de récession sévère ou d'une hyperinflation — s'accrocher aux dogmes du passé est dangereux.
L'objectif n'est plus de chercher une illusoire sécurité absolue, mais de construire un portefeuille antifragile : un système capable de s'adapter rapidement aux cycles et de limiter les dégâts, quelle que soit la direction des marchés financiers.