


Le portefeuille qui n'a pas besoin que tu aies raison
Tous les dix-huit mois environ, il se produit la même chose.
Une nouvelle tombe. Elle est grave, crédible, et elle vient de gens sérieux. Les marchés décrochent. Les écrans rougissent. En quelques heures, ton téléphone se remplit de messages qui posent tous la même question sous des formes différentes : qu'est-ce qu'on fait maintenant ?
Le nom de la nouvelle change à chaque fois. Une faillite bancaire. Un virus. Une guerre. Une banque centrale qui parle trop vite. Une technologie dont les créateurs s'inquiètent publiquement. Le décor varie, le mécanisme est identique.
Et à chaque fois, le même partage se produit entre deux catégories d'investisseurs.
Ceux qui doivent décider dans l'urgence, avec une information incomplète et un rythme cardiaque élevé.
Et ceux qui n'ont rien à décider, parce que la décision a été prise des mois plus tôt, à froid, par écrit.
Cet article explique comment on passe de la première catégorie à la seconde. Ce n'est pas une question de sang-froid. C'est une question d'architecture.
Un cas d'école
Prenons un épisode récent, non pas pour commenter l'actualité, mais parce qu'il illustre parfaitement le mécanisme.
Un week-end de septembre 2026, les dirigeants des principales entreprises d'intelligence artificielle déclarent publiquement, à quelques heures d'intervalle, qu'il faut ralentir le développement de leur propre technologie. Quelques jours plus tôt, un chercheur avait démissionné en accusant son employeur de jouer avec nos vies ; un autre avait estimé à plus de 10 % la probabilité que l'IA détruise l'humanité dans la décennie.
Le lundi, les valeurs technologiques décrochent partout dans le monde.
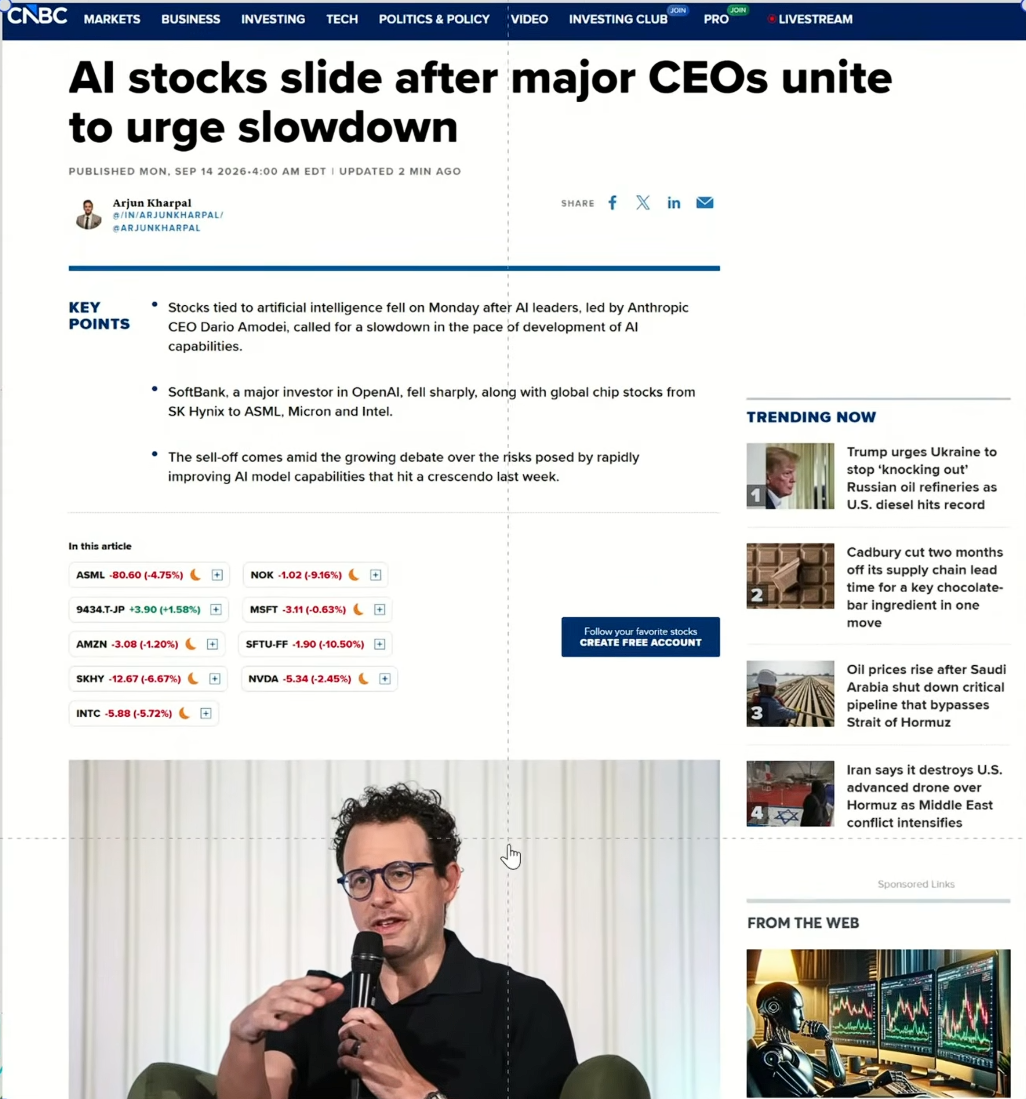
Objectivement, c'est une des configurations les plus anxiogènes qu'on puisse imaginer. Ce ne sont pas des critiques extérieurs qui alertent : ce sont les constructeurs eux-mêmes. Et ils portent sur un secteur qui représente une part démesurée de la capitalisation mondiale.
N'importe qui aurait paniqué. La plupart l'ont fait.
Pendant que tout cela se déroulait, avant même l'ouverture américaine, mon portefeuille était en hausse.
Je ne sais pas comment cette séance s'est terminée au moment où j'écris ces lignes, et c'est justement le sujet. Ce qui m'intéresse n'est pas le chiffre du soir, c'est le fait qu'au milieu d'une matinée où absolument tout partait dans le même sens, ce portefeuille ne suivait pas.
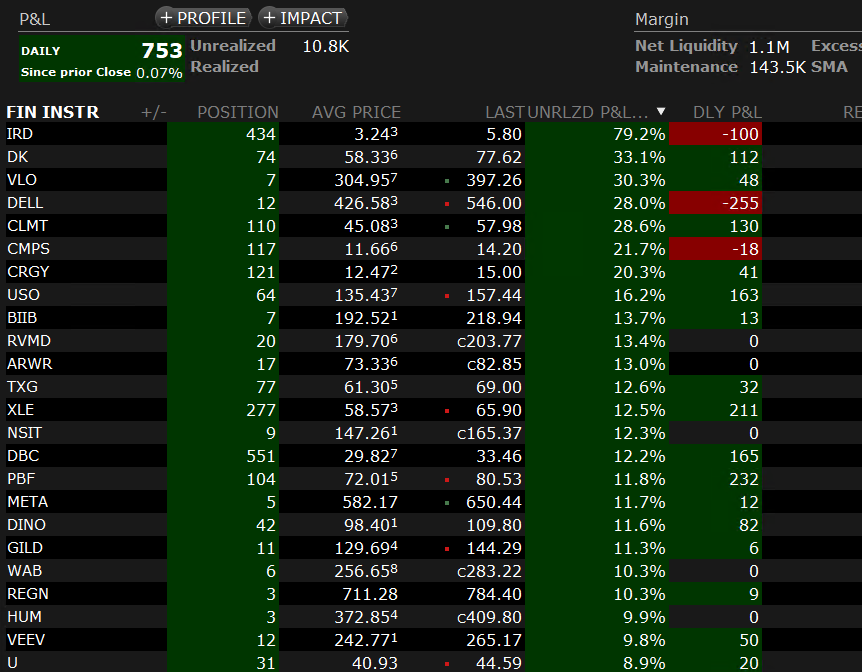
Pas parce que j'avais anticipé la nouvelle — je ne l'avais pas anticipée, et personne ne l'avait fait. Pas parce que j'avais une lecture supérieure du secteur — je n'en ai aucune. Simplement parce qu'il contenait, ce matin-là, des positions vendeuses sur des valeurs du secteur en même temps que des positions acheteuses ailleurs. Mon système les avait ouvertes des semaines plus tôt, en appliquant ses règles, sans savoir ce qui allait arriver.
C'est tout. Il n'y a aucune prouesse là-dedans. Il y a une structure.
Et c'est cette structure, pas cet épisode, qui mérite ton attention — parce que l'épisode ne se reproduira jamais, et que la structure servira à chaque fois.
Pourquoi l'autre méthode ne marche pas
Avant de décrire la solution, il faut être précis sur l'échec de l'alternative. Parce que l'alternative — anticiper, puis se positionner — reste ce que fait la quasi-totalité des investisseurs, et ce que vend la quasi-totalité de l'industrie.
Les professionnels échouent, massivement et de façon documentée.
Chaque décembre, les plus grandes banques du monde publient leur objectif de fin d'année sur le S&P 500. Équipes entières, données propriétaires, modèles économétriques. Sur deux décennies, ces stratèges annoncent en moyenne une hausse de 9,6 % par an et se trompent en moyenne de 5,5 points par rapport à la variation réellement observée. Leur meilleure année reste 2016 : ils prévoyaient +8,4 %, le marché a fait +9,5 %. Un écart de 1,1 point, et c'est leur record absolu de précision.
Leurs pires années disent l'essentiel. Une année, ils attendaient +7,4 % ; le marché a fait +29,6 %.
Sur l'exercice le plus simple qui soit — une variable, un horizon d'un an — le sommet de la profession produit une erreur moyenne supérieure à la moitié du mouvement annuel typique.
Et ce n'est pas un problème de compétence.
Le psychologue Philip Tetlock a passé vingt ans à mesurer la qualité des prévisions d'experts sur des dizaines de milliers de prédictions vérifiables. Résultat : leur performance moyenne était à peine distinguable du hasard. Et surtout — c'est le détail qui blesse — plus l'expert était célèbre, moins il était précis. La notoriété récompense la conviction, pas la justesse. Un expert qui dit « je ne sais pas » ne repasse pas à la télévision.
J'ai moi-même publié une étude, avec Philippe Bernard, sur la performance réelle des investisseurs particuliers français à partir des relevés de 505 traders. 7,72 % étaient rentables. Pas 7,72 % qui battaient le marché : 7,72 % qui gagnaient de l'argent. Ces gens n'étaient pas idiots. Ingénieurs, médecins, cadres supérieurs — des profils qui réussissent dans tous les autres domaines.
Parce que le problème est structurel.
Regarde comment on valorise une entreprise. Tu projettes ses bénéfices sur dix ans, tu appliques un taux de croissance, tu actualises pour ramener le tout à aujourd'hui. Le raisonnement est impeccable. Il repose sur trois nombres que personne ne connaît : croissance, marge, taux d'actualisation.
Et ces nombres ne sont pas légèrement incertains, ils sont violemment sensibles. Déplace le taux de croissance de deux points sur dix ans et ta valorisation change de moitié. Deux analystes également compétents et honnêtes, avec les mêmes données, produiront des cibles séparées d'un facteur deux.
Le modèle transforme des hypothèses en chiffres. Le chiffre qui en sort hérite de la fragilité de l'hypothèse qui y est entrée, tout en acquérant l'apparence de la précision. C'est ce qui le rend dangereux.
Le test des deux dossiers
Voici l'exercice que je fais faire à mes étudiants. Applique-le à n'importe quelle nouvelle, y compris celle qui te semble évidente aujourd'hui.
Prends l'événement. Construis le dossier à charge, le plus solide possible. Puis construis le dossier à décharge, avec la même exigence.
Sur l'épisode de septembre 2026, à charge : les constructeurs eux-mêmes demandent le frein à main, les valorisations intègrent une croissance qui ne se produira pas, le secteur est le plus surévalué du marché. À décharge : ce sont deux chercheurs sur les réseaux sociaux et non un régulateur, les dirigeants parlent de ralentir et non d'arrêter, et le goulot d'étranglement réel du secteur n'est pas là où la nouvelle porte.
Dix minutes. Deux dossiers opposés, bâtis sur les mêmes faits, sans malhonnêteté d'aucun côté.
C'est le cœur du problème, et il est plus profond qu'un problème de précision. L'analyse fondamentale n'est pas fausse : elle est sous-déterminée. Les faits disponibles ne suffisent pas à trancher entre les conclusions. Ce qui tranche, c'est ce que tu apportais déjà en entrant dans la pièce.
C'est exactement pour cela que Warren Buffett, interrogé pour la millième fois sur la direction du marché, répond invariablement : je ne sais pas ce qu'il fera dans une semaine, dans un mois, dans un an — et ça m'est égal.
La deuxième moitié est celle que tout le monde efface. Ce n'est pas un aveu d'impuissance. C'est une déclaration d'architecture : sa méthode ne consomme pas de prévision directionnelle.
Ce que la prévision te coûte vraiment
Jusqu'ici, j'ai seulement montré que prédire ne marche pas. Le point sérieux est ailleurs : prédire coûte, que tu aies raison ou tort.
Tu réduis tes scénarios gagnants à un seul. Tu construis ton portefeuille autour d'un futur ; tous les autres deviennent des pertes. Tu n'as pas pris une position, tu as vendu de l'optionalité.
Tu corromps ton traitement de l'information. Dès que le scénario est formulé — même seulement dans ta tête — tu cesses d'évaluer les données nouvelles, tu les tries. Le biais de confirmation ne se corrige pas par la lucidité ; il opère en produisant un sentiment de lucidité.
Tu perds la capacité de couper. Quand le marché te contredit, sortir revient à admettre l'erreur. Alors tu attends que ça revienne. C'est ainsi qu'une perte gérable devient une perte structurante. Ce n'est pas de la cupidité, c'est de la protection d'ego.
Tu surdimensionnes au pire endroit. Le montant engagé suit ta conviction. Donc tes plus grosses positions sont sur tes convictions les plus fortes. Donc tes pires pertes surviennent exactement là où tu étais le plus sûr de toi. Le mécanisme est parfaitement inversé.
Additionne les quatre. La prévision ne t'apporte pas seulement une information peu fiable. Elle réorganise ton portefeuille et ton comportement autour de cette information peu fiable.
C'est la définition de la fragilité.
Concevoir pour ne pas savoir
Nassim Taleb distingue trois régimes. Le fragile casse sous le choc. Le robuste encaisse. L'antifragile tire parti du désordre.
La plupart des portefeuilles particuliers sont fragiles et se croient robustes, simplement parce qu'ils n'ont pas encore rencontré le choc qui les révèle. Un portefeuille qui n'a connu que des marchés haussiers n'a pas été testé : il a eu de la chance, et la chance ne se distingue de la compétence qu'après coup.
Construire autrement ne consiste pas à trouver une meilleure prévision. Cela consiste à concevoir un système dont le fonctionnement n'en consomme aucune.
Le critère est simple et brutal. Ton portefeuille doit avoir une réponse mécanique aux trois régimes :
Le marché monte — tu captes la hausse. Le marché baisse — tu limites les dégâts, voire tu gagnes. Le marché stagne — tu limites les dégâts, voire tu gagnes.
Pas « j'espère que ». Pas « normalement ». Une réponse définie à l'avance, indépendante de ton humeur du mardi matin et de ce qu'un dirigeant aura déclaré le week-end précédent.
En pratique, cela repose sur trois piliers.
Des positions dans les deux sens. Un portefeuille exclusivement acheteur n'a qu'un seul scénario gagnant, quelle que soit la qualité de ses titres. Des positions vendeuses ne sont pas un pari baissier : elles sont ce qui permet au portefeuille de ne pas dépendre de la direction.
Des horizons différents. Des systèmes qui travaillent sur des rythmes distincts ne subissent pas les mêmes chocs au même moment. Ce qui tue un système de court terme laisse souvent indifférent un système de long terme.
Des sous-performances qui ne se superposent pas. C'est le point le plus technique et le plus important. Deux stratégies rentables qui perdent en même temps ne diversifient rien. La vraie question n'est pas « est-ce que chaque brique gagne ? » mais « est-ce qu'elles souffrent aux mêmes moments ? ».
Il faut en accepter le prix, et je préfère l'annoncer clairement plutôt que de le laisser découvrir. Un portefeuille de ce type est largement décorrélé des indices : il ne reproduira pas les grandes années du Nasdaq, et il y aura des périodes où ton voisin, tout en actions, fera mieux que toi et te le dira. En échange, il est nettement moins volatil, et il ne dépend pas de ta capacité à deviner l'avenir.
Le détail que personne n'accepte
Il y a régulièrement dans ce portefeuille des sociétés dont j'ignore le métier au moment de l'achat. Ce n'est pas une figure de style. Ce n'est pas moi qui les achète : c'est le système, en appliquant ses règles.
La réaction est toujours la même. C'est de l'achat à l'aveugle, c'est irresponsable.
C'est l'inverse, et il faut être précis sur pourquoi.
Je n'ai pas supprimé l'analyse. Elle est intégralement présente — simplement située en amont, dans la construction des règles, testée sur des décennies de données et des milliers de titres, sans que le résultat dépende de mon opinion sur telle société un matin donné.
Ce que j'ai supprimé, c'est l'intervention discrétionnaire au moment de la décision. Le seul endroit où mes biais peuvent entrer.
Et il faut le dire franchement : ne pas connaître l'entreprise est une caractéristique, pas un défaut. Si je la connaissais, j'aurais un avis. Si j'avais un avis, je serais tenté d'y déroger. La méconnaissance protège le système de moi.
La seule question qui compte
Il y aura une autre nouvelle. Elle sera grave, crédible, et elle viendra de gens sérieux. Je ne sais pas laquelle, ni quand, ni sur quel secteur — et le fait que je ne le sache pas ne change strictement rien à la manière dont mon portefeuille est construit.
C'est précisément l'objectif.
Alors « est-ce que j'achète du Bitcoin ? » est la mauvaise question. Comme « est-ce que l'or va monter ? ». Comme « est-ce que ça va rebondir ? ». Toutes supposent qu'il existe quelqu'un, quelque part, qui connaît la réponse, et qu'il suffit de le trouver.
La bonne question ne porte pas sur le marché. Elle porte sur toi :
Si le scénario exactement inverse du mien se réalise demain matin à l'ouverture, qu'est-ce qui arrive à mon portefeuille ?
Si tu n'as pas de réponse chiffrée, tu n'as pas de stratégie. Tu as un pari.
Et l'erreur fondamentale n'a jamais été de se tromper de prévision. Tout le monde se trompe, en permanence, Buffett compris.
L'erreur, c'est de construire quelque chose qui a besoin d'une prévision juste pour tenir debout.